「右肩上がりのグラフ」「大きな利益額」「高い勝率」。
EAの紹介ページでこうした魅力的な数字を見ると、運用後の成績もつい期待したくなります。
バックテストは、過去の価格データに売買ルールを当てはめた検証です。
表面的な利益額に加えて、「どの条件で、どの程度の損失や停滞を経験したか」を読み解くことで、そのEAの本当の運用の特徴をつかめます。
この記事で解説する内容
- バックテストレポートの主要項目
- データを比較する正しい順番
- カーブフィッティング(過剰最適化)の確認方法
※本記事の注意点
記事内の表の数値は説明用の仮定です。特定のEAの実績を再現したものではありませんので、あらかじめご了承ください。
最初に確認する項目
- テスト期間・通貨ペア・ロット・コスト条件
- PF・平均損益・勝率・取引回数
- 残高と有効証拠金のドローダウン
- 条件作りに使っていない期間とフォワード成績
バックテストとフォワードテストの違い
| 種類 | 確かめること | 主な限界 |
|---|---|---|
| バックテスト | 過去データ上での売買ルールと損益 | データや約定の再現方法に左右される |
| 未使用期間の検証 | 条件を作った期間以外でも成績を保てるか | 結果を見ながら再調整すると独立性が薄れる |
| フォワードテスト | 条件を固定した後、進行する相場でどう動くか | デモと実口座では約定条件が異なる場合がある |
過去にうまく合ったルールが、これからの相場でも機能するかは別途確かめる必要があります。フォワードでも観察期間が短ければ、得意な相場しか経験していない可能性があります。
利益額を見る前に検証条件をそろえる
同じEAでも初期資金や数量が違えば利益額は変わります。比較の前に、次の条件を記録しましょう。
- EAのバージョンと設定値
- 対象通貨ペア、時間足、テスト期間、価格データの提供元
- 初期資金、固定ロットか複利か、最大保有数
- スプレッド、手数料、スワップ、スリッページの扱い
- 使用したティックデータやテスト方式
複利の結果は、利益の再投資で後半の数量が大きくなる影響を含みます。固定ロットの結果も見ると、数量増加と売買ルールの効果を切り分けやすくなります。円口座とドル口座の金額も、そのまま大小を比べないようにしてください。
PF・勝率・平均損益の見方
PFは総利益を総損失で割った値
総利益120万円、総損失80万円ならPFは1.5です。集計に使った損益の範囲で、利益が損失の1.5倍だったことを表します。総損失がゼロの場合は通常の割り算では定義できず、表示方法はツールによって異なります。
PFが高くても、取引数が少なかったり、大きな1回の利益に依存していたりする場合があります。また、手数料などが別計上なら、表示PFが全費用控除後かどうかも確かめます。「この数値以上なら安全」という共通基準は置けません。
勝率と1回平均の損益を一緒に見る
勝率が高くても、平均損失が平均利益を大きく上回ると合計損益は悪化します。逆に、勝率が低めでも利益を伸ばした結果、合計がプラスになる場合があります。PFと勝率に加えて、平均利益・平均損失・最大損失も確認しましょう。
取引回数と年別・月別の偏り
10年間という期間でも、取引が数十回なら観測できた売買機会は限られます。総取引回数を確認し、年別の損益や取引数を並べます。特定の年だけで利益の大半を得ているか、直近の期間でも取引条件が成立しているかを見てください。
最大ドローダウンは何を基準にした数字?
ドローダウンは、資金のピークからの落ち込みを示します。100万円が120万円へ増え、その後90万円になったなら、120万円を基準とした下落率は25%です。最初の100万円との比較だけでは、途中の落ち込みを把握できません。
| 基準 | 見る内容 | 確認したい点 |
|---|---|---|
| 残高 | 主に確定済み損益の推移 | 含み損を抱えたままの状態が見えにくい場合がある |
| 有効証拠金 | 含み損益を反映した推移 | 保有中の落ち込みを含めて追える |
特にナンピンやグリッド型では、残高曲線がなめらかでも有効証拠金の下落が大きい場合があります。レポートの「最大」「相対」「絶対」の定義や単位も確認してください。最大の金額下落と最大の下落率が、同じ時点に発生するとは限りません。
過去最大のドローダウンは、将来の上限ではありません。落ち込みが回復するまでの期間、最長の停滞期間、最大保有数も合わせて読みましょう。
数字を並べて比較する練習
| 確認項目 | 例A | 例B |
|---|---|---|
| 総利益/総損失 | 120万円/80万円 | 90万円/50万円 |
| 純損益 | +40万円 | +40万円 |
| PF | 1.5 | 1.8 |
| 取引回数 | 1,000回 | 40回 |
| 有効証拠金の最大下落率 | 18% | 35% |
例BはPFが高い一方、取引数が少なく、下落率は大きい例です。この表だけで優劣を確定せず、テスト期間や各年の損益、保有時間、データ品質などを追加で確かめます。同じ純利益でも運用の経過は異なります。
過剰最適化を見分けるための確認
過剰最適化は、過去データ特有の動きへ売買条件を合わせすぎることです。多数の設定を試して最良の結果だけを選ぶほど、その期間に偶然合った条件を選んでいる可能性があります。
- 設定作りに使う期間と、確認用の未使用期間を先に分ける。
- 設定を固定して未使用期間へ適用する。
- 設定値を少し変えた周辺でも成績が急激に崩れないか確認する。
- より厳しいコスト条件でも結果を比較する。
- 条件を固定した後のフォワードで、想定した動きと違う点を記録する。
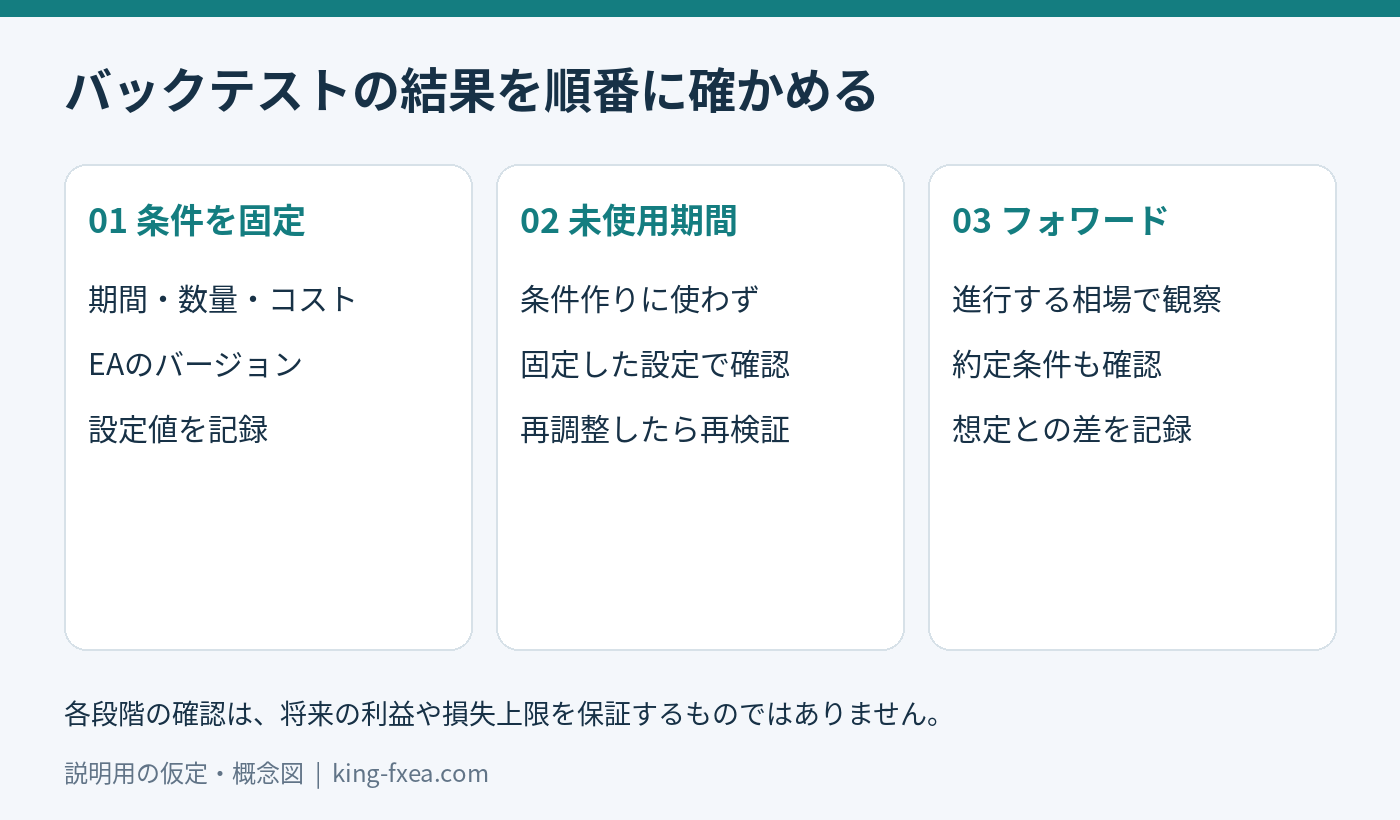
未使用期間の結果を見て何度も設定を変えたら、その期間も条件作りに使ったことになります。再調整する場合は新たな確認期間を用意してください。これらの確認を行っても、将来の利益を保証できるわけではありません。
短期売買ほどコスト条件を細かく読む
利幅が小さい手法は、スプレッドや手数料の違いが損益に占める割合も大きくなります。約定の滑りをどこまで再現できるか、実口座と異なる価格データを使っていないかも確認します。
実現損益に含まれているコストを二重に差し引かないよう、計上方法を記録してください。スワップを含むかどうかは、保有期間が長い戦略で特に重要です。
当ブログの記事でレポートの読み方を確かめる
固定ロットと複利運用、建値ストップなどを扱う記事では、利益額が変わった理由をたどれます。掲載時点のデータであるため、販売ページの最新結果や設定も確認してください。
また、バックテストと実際のフォワードの違いを考える例として、錬金術 Rising Tideの記事では、過去の検証と運用上の損失の両方を扱っています。
バックテストに関するよくある質問
PFはいくつ以上あれば使えますか?
PFだけでは決められません。取引数、期間、コスト、ドローダウン、未使用期間の結果を合わせて確認します。
長期間のテストなら信頼できますか?
長さに加え、データ品質や取引数、相場環境の違いも重要です。特定期間への過剰最適化や、現在の執行環境とのずれも確認してください。
デモのフォワードが良ければ実口座も同じですか?
デモと実口座ではスプレッドや約定の条件が異なることがあります。フォワードがデモか実口座か、設定変更や入出金があるかも読み取ります。
同じ条件で複数の指標を確認しよう
EAの記事を見るときは、利益額の前に期間・数量・コストを確認し、PF・取引数・ドローダウンを並べてください。設定値と確認日を残すと、後日の更新結果とも比較しやすくなります。
参考資料
内容確認日 2026年11月11日。定義・執行条件は各資料と利用先の最新説明をご確認ください。
本記事はFXの仕組みや検証方法を説明する一般情報です。計算例は仮定に基づき、将来の成果を示すものではありません。FXには元本割れや証拠金を超える損失の可能性があります。注文条件や商品仕様は利用するFX会社の最新資料で確認してください。
